Que deviennent les gagnants de la loterie ? Faillites, impôts et conseils d'un opérateur après un gain, d'après les études publiées.
Que deviennent les gagnants de la loterie ? Dans l'étude de référence, les gagnants de 50 000 à 150 000 $ ont 50 % moins de risques de faire faillite dans les deux ans que les petits gagnants. Mais cet avantage s'efface ensuite : sur l'ensemble des six ans, le taux de faillite global ne diffère pas entre les deux groupes. Cet article reprend ce que disent les travaux publiés, les ordres de grandeur fiscaux et les conseils d'un opérateur, sans histoire de gagnant et sans promesse.
Faillite : un répit à court terme, puis plus rien
L'étude de Hankins, Hoekstra et Skiba, « The Ticket to Easy Street? The Financial Consequences of Winning the Lottery » (Review of Economics and Statistics, 2011), porte sur des gagnants de la loterie de Floride (jeu Fantasy 5) entre 1993 et 2002. Les auteurs comparent des gagnants de 50 000 à 150 000 $ à de petits gagnants, moins de 10 000 $ (source).
Trois résultats ressortent :
- 0 à 2 ans après le gain : les gagnants de 50 000 à 150 000 $ ont 50 % moins de risques de déposer le bilan que les petits gagnants.
- 3 à 5 ans après le gain : le taux de faillite des gagnants de 50 000 à 150 000 $ devient plus élevé.
- Sur l'ensemble de la période de six ans : aucune différence significative du taux de faillite global entre les deux groupes.
Les auteurs notent aussi que les gagnants de 50 000 à 150 000 $ qui ont fini par déposer le bilan avaient, à ce moment-là, le même niveau de dettes sans sûreté (hors crédits adossés à un bien) et le même patrimoine net que les petits gagnants. Le gain n'a donc pas servi à rembourser durablement des dettes, il a plutôt été consommé. Leur conclusion : un gros versement en espèces repousse la faillite plus qu'il ne l'évite.
Ces montants sont modestes comparés à un jackpot, et ils concernent un seul État américain. L'étude ne dit rien d'un gain de plusieurs millions.
Comment les gagnants utilisent leur gain
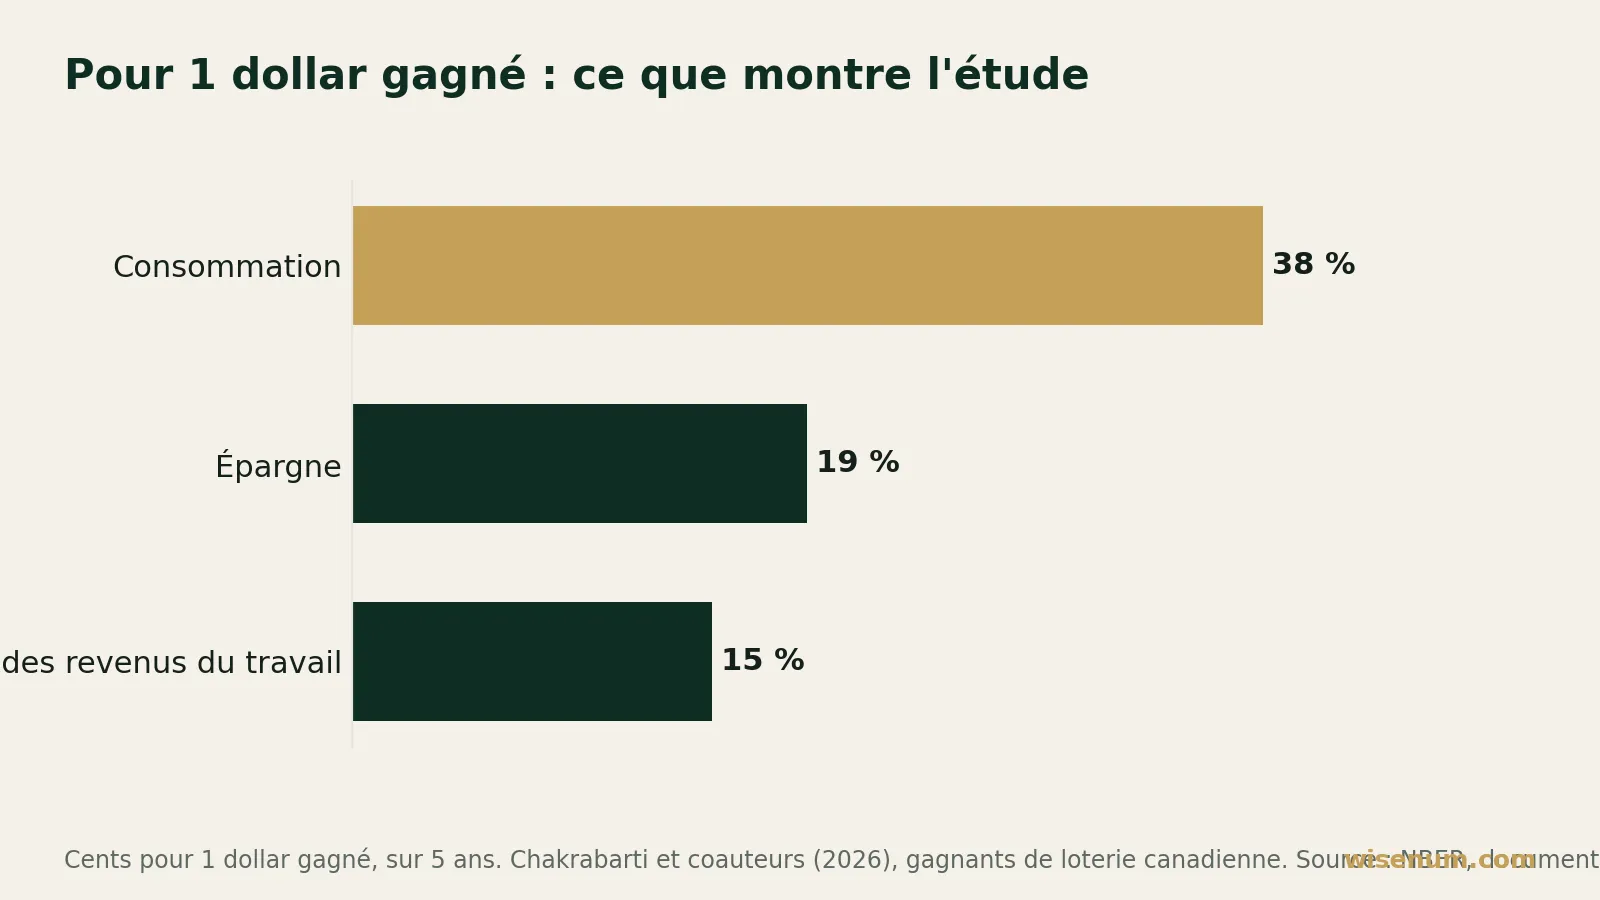
Une autre étude donne une image plus détaillée. Chakrabarti, d'Astous, Kroft et leurs coauteurs (2026, « Consumption, Savings, and Earnings Responses to Financial Windfalls », document de travail NBER n° 35836) analysent des gagnants de loterie canadienne (source). Sur cinq ans, pour 1 dollar gagné :
- 38 cents vont à la consommation ;
- 15 cents correspondent à une baisse des revenus du travail ;
- 19 cents vont à l'épargne, soit 9 cents de remboursement de dettes et 10 cents de placements.
Les gagnants à revenus élevés consacrent une part plus grande à l'épargne et aux loisirs, ceux à bas revenus une part plus grande à la consommation.
Un troisième travail, celui d'Agarwal, Mikhed et Scholnick (2020, Review of Financial Studies), s'intéresse à l'entourage : les gains de loterie augmentent l'endettement et les faillites chez les voisins dont les revenus sont comparables (source).
Ce que conseille un opérateur après un gros gain
La Française des Jeux (FDJ) a créé son service « Relations Gagnants » en 1993. Environ 360 gagnants de 500 000 € ou plus y sont identifiés chaque année, dont 180 millionnaires (source).
- De 500 000 € à 1 000 000 € : une réception organisée dans la région du gagnant, et des vidéos de présentation sur la gestion de patrimoine et la fiscalité.
- À partir de 1 000 000 € : un accompagnement individuel au moment du gain, puis un suivi collectif d'au moins 5 ans, avec des ateliers environ 20 fois par an (gestion financière, fiscalité, placements, droit notarial, protection du patrimoine).
- Aussi proposés : des groupes de parole entre anciens et nouveaux gagnants, et une écoute psychologique sur les émotions et le changement de vie (source).
Le service est anonyme et gratuit. Le conseil qui revient : ne pas se précipiter et prendre le temps de décider.
Rente ou paiement unique, et ce qu'il reste après l'impôt
Aux États-Unis, le jackpot annoncé n'est pas le montant reçu. D'après l'analyse de Lottery Atlas (source), la rente est versée en 30 paiements échelonnés sur 29 ans, chacun augmentant de 5 % par an. Le paiement unique (« cash option ») représente environ 41 à 43 % du montant annoncé, selon les taux d'intérêt.
Côté impôt, l'IRS applique une retenue fédérale de 24 % sur les gains supérieurs à 5 000 $ (source). Le taux marginal réel peut monter à 37 % (barème fédéral 2026). Voici l'exemple chiffré de National Tax Tools (source), pour un jackpot annoncé de 100 millions $ pris en paiement unique, soit environ 42 millions $ :
- retenue à la source : 24 % × 42 M$ = 10,08 M$ ;
- impôt fédéral estimé, en appliquant 37 % à tout le montant : 37 % × 42 M$ = 15,54 M$ ;
- complément à verser au dépôt de la déclaration : 15,54 − 10,08 = 5,46 M$ ;
- reste : 42 − 15,54 = 26,46 M$, soit environ 26 cents par dollar annoncé, dans un État sans impôt sur les gains.
Ces chiffres valent pour les États-Unis et ne s'appliquent pas tels quels ailleurs : pour un gain précis, la référence reste l'administration fiscale du pays concerné.
Le partage du gain, un autre écart entre l'annonce et le montant reçu
L'impôt n'est pas la seule différence entre le chiffre annoncé et la somme reçue. Quand plusieurs joueurs ont la même combinaison gagnante, le jackpot est divisé. Avec un jackpot annoncé de 100 millions $ et deux gagnants, chacun reçoit la moitié, soit 50 millions $, avant paiement unique et impôts. Les mêmes étapes que ci-dessus s'appliquent ensuite à cette moitié.
Les probabilités ne changent pas : toutes les combinaisons ont la même. Ce qui varie, c'est le nombre de joueurs qui ont choisi la même grille. Pour comprendre pourquoi les gros jackpots sont partagés plus souvent, lisez notre article sur la probabilité de partager un gros jackpot.
À retenir
Les études publiées décrivent des comportements, pas un destin. En Floride, un gain de 50 000 à 150 000 $ a repoussé les faillites sans changer le bilan sur six ans. Au Canada, sur 1 dollar gagné, 38 cents partent en consommation et 19 cents en épargne. Et un jackpot annoncé n'est pas la somme finale : la forme du versement, l'impôt et le partage entre gagnants la réduisent. La FDJ recommande de prendre le temps de décider et propose un accompagnement. Ces résultats viennent d'échantillons précis (Floride, Canada) et ne s'appliquent pas à chaque gagnant.
Vous jouez le prochain tirage ? Vérifiez si votre grille ressemble aux choix les plus courants : Analyser une grille
Jouer doit rester un plaisir. Ne misez que ce que vous pouvez vous permettre de perdre. Pour un jeu responsable, Joueurs Info Service répond au 09 74 75 13 13 (joueurs-info-service.fr).
Questions fréquentes
Un gain à la loterie mène-t-il à la faillite ?
Pas d'après l'étude de Hankins, Hoekstra et Skiba (2011) sur la Floride. Les gagnants de 50 000 à 150 000 $ ont 50 % moins de risques de faire faillite dans les deux ans que les petits gagnants, mais le taux de faillite global sur six ans ne diffère pas entre les deux groupes.
Que reste-t-il d'un jackpot annoncé après l'impôt ?
Dans l'exemple de National Tax Tools, un jackpot annoncé de 100 millions $ pris en paiement unique (environ 42 millions $) laisse environ 26,46 millions $ après l'impôt fédéral à 37 %, soit environ 26 cents par dollar annoncé, dans un État sans impôt sur les gains. Ces chiffres valent pour les États-Unis.
Que propose la FDJ aux gagnants ?
Depuis 1993, le service « Relations Gagnants » de la FDJ, anonyme et gratuit, accompagne les gagnants. À partir de 1 000 000 €, il propose un accompagnement individuel, puis un suivi collectif d'au moins 5 ans, des groupes de parole et une écoute psychologique. Le conseil qui revient : ne pas se précipiter.
Comment les gagnants canadiens utilisent-ils leur gain ?
D'après Chakrabarti et ses coauteurs (2026), sur cinq ans, pour 1 dollar gagné, 38 cents vont à la consommation et 19 cents à l'épargne (9 cents de remboursement de dettes, 10 cents de placements). 15 cents correspondent à une baisse des revenus du travail.
Le montant reçu baisse-t-il si d'autres joueurs gagnent aussi ?
Oui. Quand plusieurs joueurs ont la même combinaison gagnante, le jackpot est divisé. Avec un jackpot annoncé de 100 millions $ et deux gagnants, chacun reçoit 50 millions $, avant paiement unique et impôts.
Chaque combinaison valide a la même probabilité d’être tirée. Wisenum ne prédit pas les numéros gagnants.
Sources
- Hankins, Hoekstra & Skiba (2011) - The Ticket to Easy Street? The Financial Consequences of Winning the Lottery
- Chakrabarti, d'Astous, Kroft et al. (2026) - Consumption, Savings, and Earnings Responses to Financial Windfalls
- Agarwal, Mikhed & Scholnick (2020) - Peers' Income and Financial Distress: Evidence from Lottery Winners
- FDJ UNITED - Grands gagnants et accompagnement
- FDJ - Comment percevoir ses gains et services aux gagnants
- IRS - Instructions for Forms W-2G and 5754 (Gambling Winnings and Withholding)
- National Tax Tools - Lottery Winnings Tax Guide 2026
- Lottery Atlas - Jackpot Cash Value vs Advertised Prize Analysis